Ahorro
Fondo de emergencia:
cuánto dinero y dónde guardarlo.
Un fondo de emergencia es el dinero que apartas para lo que no ves venir: el coche que se queda tirado, una factura del dentista, la lavadora que dice basta o, en el peor caso, unos meses sin nómina. Va antes incluso que invertir, porque sin él cualquier susto acaba en la tarjeta de crédito o en un préstamo rápido.
Aquí vemos cuánto dinero debería tener tu fondo de emergencia, dónde guardarlo y cómo reunirlo poco a poco.
Para qué sirve (y para qué no)
Tiene una sola misión: cubrir gastos imprevistos y necesarios. No es para las vacaciones, ni para el móvil nuevo, ni para pillar algo en rebajas. Eso merece su propia meta de ahorro.
Lo que te da, además del dinero, es calma. Saber que una avería de 600 € no te hunde el mes cambia cómo decides. No tienes que tirar de financiación cara justo en el peor momento.
Cuánto dinero debería tener
La recomendación más repetida es reunir entre 3 y 6 meses de gastos esenciales. Ojo al matiz: gastos, no ingresos, y solo los esenciales. Alquiler o hipoteca, luz y agua, la compra del súper, transporte, seguros y cuotas de deudas. El ocio y los caprichos se pueden recortar si llega una emergencia.
Cómo calcular tu cifra
- Suma tus gastos esenciales de un mes normal. Si no los tienes claros, apunta tus movimientos uno o dos meses y revísalos por categoría.
- Multiplica esa cifra por los meses que encajen con tu situación (lo vemos justo abajo).
- Ese es tu objetivo. Ponle nombre y fecha.
Ejemplo ilustrativo: si tus gastos esenciales son 1.200 € al mes, un fondo de 3 meses serían 3.600 € y uno de 6 meses, 7.200 €.
¿Tres meses o seis? Depende de ti
- Más cerca de 3 meses si tienes contrato estable, en casa entran dos sueldos y nadie depende de ti.
- Más cerca de 6 meses (o más) si eres autónomo, cobras de forma irregular, eres el único sueldo de la familia, tienes hijos o trabajas en un sector con mucha rotación.
No hay cifra perfecta. Lo que importa es que se ajuste a tu riesgo real.
Dónde guardar el fondo de emergencia
Aquí la rentabilidad es lo de menos. Importan tres cosas:
- Liquidez: poder sacar el dinero en uno o dos días como mucho.
- Seguridad: que no pierda valor justo cuando lo necesitas.
- Separación: que no esté mezclado con el dinero del mes, para que no se te vaya sin darte cuenta.
Opciones habituales
- Cuenta de ahorro o cuenta remunerada aparte: la opción más común. El dinero está disponible al momento y, si la cuenta paga algo, compensa en parte la inflación.
- Depósitos sin penalización o con disponibilidad: valen para una parte del fondo, siempre que puedas recuperar el dinero rápido y sin coste relevante. Lee la letra pequeña.
- Efectivo en casa: algo de dinero a mano puede venir bien, pero no guardes todo el fondo así: es menos seguro y la inflación se lo come.
En España, los depósitos en entidades adheridas al Fondo de Garantía de Depósitos están cubiertos hasta 100.000 € por titular y entidad, lo que da un extra de tranquilidad en cuentas y depósitos.
Dónde no guardarlo
En bolsa, fondos de renta variable o criptomonedas. No porque sean malas inversiones, sino porque pueden caer justo cuando llega la emergencia, que suele coincidir con épocas de crisis. El fondo de emergencia es un seguro, no una inversión. Cuando lo tengas completo, sí tiene sentido invertir lo que sobre: te lo contamos en primeros pasos para invertir con cabeza.
Cómo construirlo paso a paso
Juntar varios miles de euros asusta. Mejor trocear el objetivo:
- Mini fondo de 500-1.000 €. Cubre casi todos los imprevistos pequeños y te da una primera victoria rápida.
- Un mes de gastos esenciales. Ya aguantas sustos más serios.
- Tres meses. Tienes un colchón sólido.
- Seis meses (si tu situación lo pide).
Para avanzar, programa una transferencia el mismo día que cobras y manda al fondo lo extraordinario: la paga extra, la devolución de la renta, algún trabajo puntual. Si te cuesta liberar dinero, echa un vistazo a estos trucos para ahorrar dinero cada mes.
¿Fondo de emergencia o pagar deudas primero?
Si tienes deudas con intereses altos, lo sensato suele ser montar primero el mini fondo de 500-1.000 €, luego ir a por las deudas y después completar el resto de meses. Sin ese mini colchón, el primer imprevisto te devuelve a la casilla de salida. Si estás ahí, te interesa el método avalancha frente a la bola de nieve para salir de deudas.
Qué hacer cuando lo uses
Usarlo no es fracasar: para eso está. Lo importante es reponerlo. Cuando pase el susto, vuelve a las aportaciones hasta recuperar la cifra. Y si tiras de él a menudo para cosas que no son emergencias, probablemente te faltan metas de ahorro para gastos previsibles (regalos, la ITV, las vacaciones).
Cómo seguirlo con MoneyUpHero
En MoneyUpHero puedes crear el fondo de emergencia como una meta de ahorro con su importe objetivo y apuntar cada aportación. Ves el porcentaje completado y lo que te falta, y cada aportación suma XP, un empujoncito para no dejarlo.
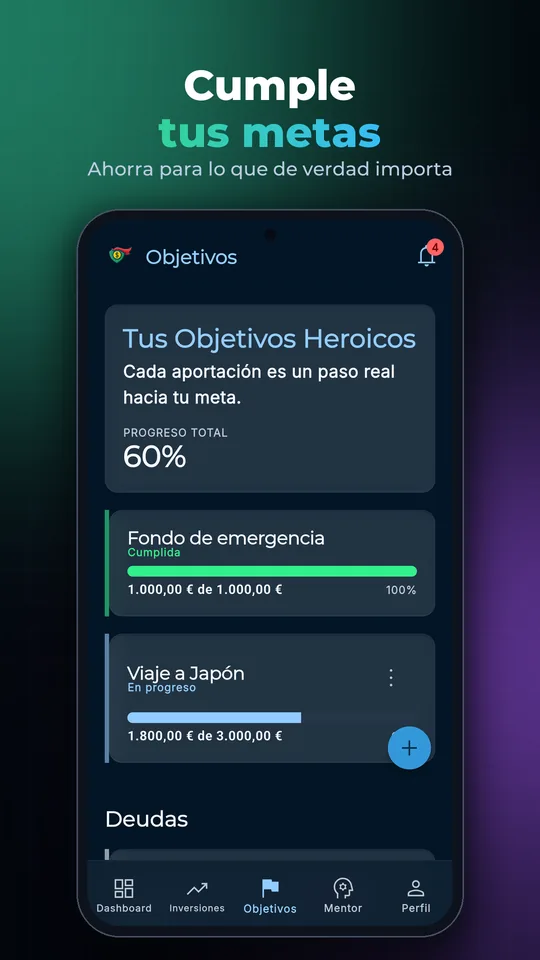
Las estadísticas de la app también te muestran el gasto por categoría, que es justo el dato que necesitas para calcular tus gastos esenciales. Tienes más detalle en las características de la app.
Errores comunes con el fondo de emergencia
- Calcularlo sobre lo que ganas en vez de lo que gastas. La cifra se infla y parece imposible. Lo que tienes que cubrir son tus gastos esenciales.
- Dejarlo en la cuenta corriente. Si lo ves junto al dinero del mes, acaba yéndose en cosas que no son emergencias.
- Invertirlo para «sacarle algo». Un fondo que puede caer un 20 % justo cuando lo necesitas no hace su trabajo.
- No revisarlo nunca. Si te mudas, tienes un hijo o suben tus gastos fijos, recalcula la cifra. Una vez al año está bien.
- Pensar que hasta tenerlo entero no sirve. Con unos cientos de euros ya evitas tirar de tarjeta en la mayoría de imprevistos pequeños.
En pocas palabras
Entre 3 y 6 meses de gastos esenciales, en una cuenta segura, disponible y separada de la del día a día. Empieza este mes con el mini fondo y una transferencia automática, aunque sea de 50 €.
Preguntas frecuentes
¿Cuánto dinero debe tener un fondo de emergencia?
Lo habitual es entre 3 y 6 meses de gastos esenciales. Más cerca de 3 si tus ingresos son estables y en casa hay dos sueldos; más cerca de 6 o más si eres autónomo, tienes ingresos variables o personas a tu cargo.
¿Dónde es mejor guardar el fondo de emergencia?
En un lugar seguro, con disponibilidad inmediata y separado de tu cuenta del día a día, como una cuenta de ahorro o remunerada. No conviene tenerlo en bolsa ni en criptomonedas porque su valor puede caer cuando lo necesites.
¿Debo crear el fondo de emergencia antes de pagar deudas?
Normalmente se recomienda reunir primero un mini fondo de 500 a 1.000 euros, después centrarse en las deudas con intereses altos y, por último, completar el fondo.
¿Qué cuenta como emergencia?
Un gasto imprevisto y necesario: una avería, una reparación urgente, un gasto médico o una pérdida de ingresos. Las vacaciones o las compras planificadas no son emergencias y merecen su propia meta de ahorro.
Este artículo es divulgativo y no constituye asesoramiento financiero personalizado.
Artículos relacionados
- Cómo ahorrar dinero cada mes: 12 trucos que funcionan
- Cómo salir de deudas: método avalancha o bola de nieve
- Primeros pasos para empezar a invertir
- Reto de las 52 semanas: cómo ahorrar 1.378 €
¿Quieres llevarlo a la práctica? Descarga MoneyUpHero gratis y apúntalo todo desde el móvil.
Ponlo en práctica
Crea tu fondo de emergencia como una meta.
MoneyUpHero es gratis en Google Play para Android y puedes empezar como invitado, sin registrarte.